Thị trường vốn Việt Nam đang bước vào một giai đoạn mới, khi các kênh huy động vốn trên thị trường được kỳ vọng đóng vai trò lớn hơn trong việc đáp ứng nhu cầu đầu tư và tăng trưởng của khu vực doanh nghiệp. Với Hội đồng Quản trị và Ban Điều hành, bài toán vì vậy không chỉ nằm ở việc huy động được bao nhiêu vốn, mà còn ở việc lựa chọn nguồn vốn có kỳ hạn, chi phí và mức độ rủi ro phù hợp với chiến lược phát triển, đồng thời xây dựng đủ năng lực để thị trường có thể đánh giá và đặt niềm tin vào doanh nghiệp trong dài hạn.
Sau một năm 2025 tích cực, đà tăng của thị trường cổ phiếu tiếp tục được duy trì trong năm 2026, trong khi thị trường trái phiếu doanh nghiệp từng bước phục hồi vai trò là kênh vốn trung và dài hạn. Tuy vậy, World Bank đánh giá quy mô thị trường vốn Việt Nam vẫn còn tương đối hạn chế so với nhu cầu huy động nguồn lực cho tăng trưởng: dư nợ trái phiếu doanh nghiệp hiện tương đương khoảng 10% GDP, trong khi mục tiêu đặt ra là ít nhất 25% GDP; quy mô thị trường cổ phiếu cũng được định hướng tăng từ 78% GDP năm 2025 lên 120% GDP vào năm 2028.
Song song với quá trình mở rộng quy mô, vị thế của thị trường Việt Nam cũng đang thay đổi. Từ ngày 21/9/2026, Việt Nam bắt đầu lộ trình gia nhập nhóm thị trường mới nổi theo FTSE Russell, với bốn giai đoạn triển khai đến tháng 9/2027. World Bank ước tính việc nâng hạng có thể tạo thêm khoảng 3 – 5 tỷ USD dòng vốn danh mục trong những năm đầu, đồng thời mở rộng khả năng tiếp cận các nhà đầu tư tổ chức quốc tế.
Nhưng với từng doanh nghiệp, một thị trường lớn hơn và khả năng tiếp cận nhiều nguồn vốn hơn không đồng nghĩa với việc vốn sẽ tự động trở nên dễ huy động hơn. Khi nhà đầu tư có thêm lựa chọn và nhiều công cụ hơn để đánh giá rủi ro, câu hỏi chuyển từ “doanh nghiệp có thể huy động vốn ở đâu?” sang “doanh nghiệp cần chuẩn bị năng lực gì để tiếp cận được nguồn vốn phù hợp với chiến lược phát triển của mình?”. Đây cũng là lúc chiến lược vốn, năng lực tín nhiệm và chất lượng Quản trị Công ty cần được nhìn trong cùng một bài toán.
Tăng trưởng dài hạn cần một chiến lược vốn dài hạn
Để thực hiện một kế hoạch phát triển trong 3, 5 hay 10 năm, doanh nghiệp không chỉ cần xác định quy mô vốn cần huy động. Quan trọng không kém là nguồn vốn đó đến từ đâu, có kỳ hạn phù hợp với vòng đời đầu tư hay không và chi phí vốn có tương xứng với khả năng tạo dòng tiền của doanh nghiệp.
Vốn vay ngân hàng, trái phiếu, vốn cổ phần hay lợi nhuận giữ lại mang theo những đặc điểm khác nhau về kỳ hạn, chi phí, nghĩa vụ tài chính và mức độ chia sẻ rủi ro. Vì vậy, lựa chọn cấu trúc vốn không phải một quyết định tài chính đứng riêng, mà gắn trực tiếp với mô hình tăng trưởng, khẩu vị rủi ro và khả năng tạo giá trị của doanh nghiệp.
Đây cũng là lý do việc phát triển sâu hơn thị trường vốn có ý nghĩa đối với khu vực doanh nghiệp. G20/OECD Principles of Corporate Governance 2023 nhấn mạnh rằng thị trường cổ phiếu và trái phiếu giúp doanh nghiệp đa dạng hóa nguồn tài trợ, đồng thời tăng khả năng chống chịu trong những giai đoạn khó khăn.
Ở góc độ HĐQT, câu hỏi về vốn vì vậy cần được đặt từ sớm trong quá trình hoạch định chiến lược. Doanh nghiệp muốn tăng trưởng đến đâu, cần duy trì mức đòn bẩy nào, bao nhiêu nguồn lực cần được dành cho tái đầu tư và đâu là cấu trúc vốn phù hợp để vừa thực hiện kế hoạch phát triển, vừa duy trì được dư địa tài chính trong những chu kỳ thị trường khác nhau?
Khi nguồn vốn đa dạng hơn, năng lực tín nhiệm trở thành một phần của chiến lược tiếp cận vốn
Trong cấu trúc vốn đó, trái phiếu doanh nghiệp có vai trò đáng chú ý như một kênh huy động trung và dài hạn. FiinRatings nhận định thị trường trái phiếu doanh nghiệp Việt Nam trong năm 2026 tiếp tục củng cố vai trò này, nhưng khả năng tiếp cận thị trường sẽ ngày càng phân hóa theo chất lượng tín dụng và mức độ minh bạch của tổ chức phát hành. Những doanh nghiệp có đòn bẩy cao, dòng tiền yếu hoặc thông tin hạn chế có thể gặp nhiều khó khăn hơn trong việc tiếp cận nhà đầu tư.
Điều đó làm nổi bật vai trò của xếp hạng tín nhiệm. Trong một thị trường có nhiều tổ chức phát hành với mức độ rủi ro khác nhau, nhà đầu tư cần một cơ sở để đánh giá khả năng thực hiện nghĩa vụ tài chính và so sánh rủi ro tín dụng giữa các doanh nghiệp. Tại Vietnam Corporate Bond Market Forum 2026, FiinRatings cũng xác định khó khăn trong đánh giá rủi ro tín dụng là một trong những điểm nghẽn lớn của thị trường, qua đó nhấn mạnh nhu cầu về một khung xếp hạng tín nhiệm đủ mạnh để chuẩn hóa việc đánh giá rủi ro.
Tuy nhiên, xếp hạng tín nhiệm không phải một kết quả được tạo ra tại thời điểm doanh nghiệp chuẩn bị phát hành trái phiếu. Khả năng trả nợ, cấu trúc tài chính, dòng tiền, chất lượng tài sản và mức độ ổn định của hoạt động kinh doanh đều được hình thành từ những quyết định trước đó. Vì vậy, nâng cao năng lực tín nhiệm về bản chất là một quá trình chuẩn bị từ bên trong, gắn với cách doanh nghiệp hoạch định tăng trưởng và sử dụng vốn trong dài hạn.
Quản trị Công ty tác động trực tiếp đến khả năng tiếp cận nguồn vốn
Nhưng chất lượng tài chính mới chỉ là một phần của cách thị trường đánh giá doanh nghiệp.
Theo G20/OECD Principles of Corporate Governance, một hệ thống Quản trị Công ty được thiết kế tốt có thể hỗ trợ doanh nghiệp tiếp cận nguồn tài chính, đặc biệt từ thị trường vốn. Với nhà cung cấp vốn, Quản trị Công ty tốt tạo thêm cơ sở để tin rằng họ có thể tham gia vào quá trình tạo giá trị của doanh nghiệp trên những điều kiện công bằng và minh bạch; vì vậy, chất lượng quản trị có thể ảnh hưởng đến chi phí mà doanh nghiệp phải trả để tiếp cận vốn cho tăng trưởng.
Ở đây, mối liên hệ giữa chiến lược vốn và vai trò của HĐQT trở nên rõ hơn.
Một kế hoạch tăng trưởng có thể cần thêm vốn, nhưng nhà đầu tư còn cần hiểu vốn đó sẽ được phân bổ như thế nào, những rủi ro nào được HĐQT giám sát, quyền lợi cổ đông được bảo vệ ra sao và doanh nghiệp có đủ minh bạch để thị trường theo dõi kết quả thực hiện chiến lược hay không. Vì thế, năng lực tiếp cận vốn không chỉ được hình thành từ bảng cân đối kế toán, mà còn từ chất lượng của hệ thống quản trị đứng phía sau các quyết định tài chính.
Đây cũng là một bước phát triển trong mạch thảo luận mà VIOD đã đặt ra tại Diễn đàn Thường niên lần thứ 8. AF8 tập trung vào việc đưa HĐQT vượt khỏi tư duy tuân thủ để xây dựng niềm tin và danh tiếng trên thị trường vốn thông qua cách dẫn dắt chiến lược, quản trị rủi ro và thực hiện trách nhiệm giải trình một cách nhất quán, minh bạch.
Tại AF9, câu hỏi được đặt sâu hơn vào khả năng chuyển những nền tảng đó thành năng lực tín nhiệm, khả năng tiếp cận nguồn vốn và giá trị doanh nghiệp trên thị trường vốn.
Ba góc nhìn cho một bài toán chiến lược
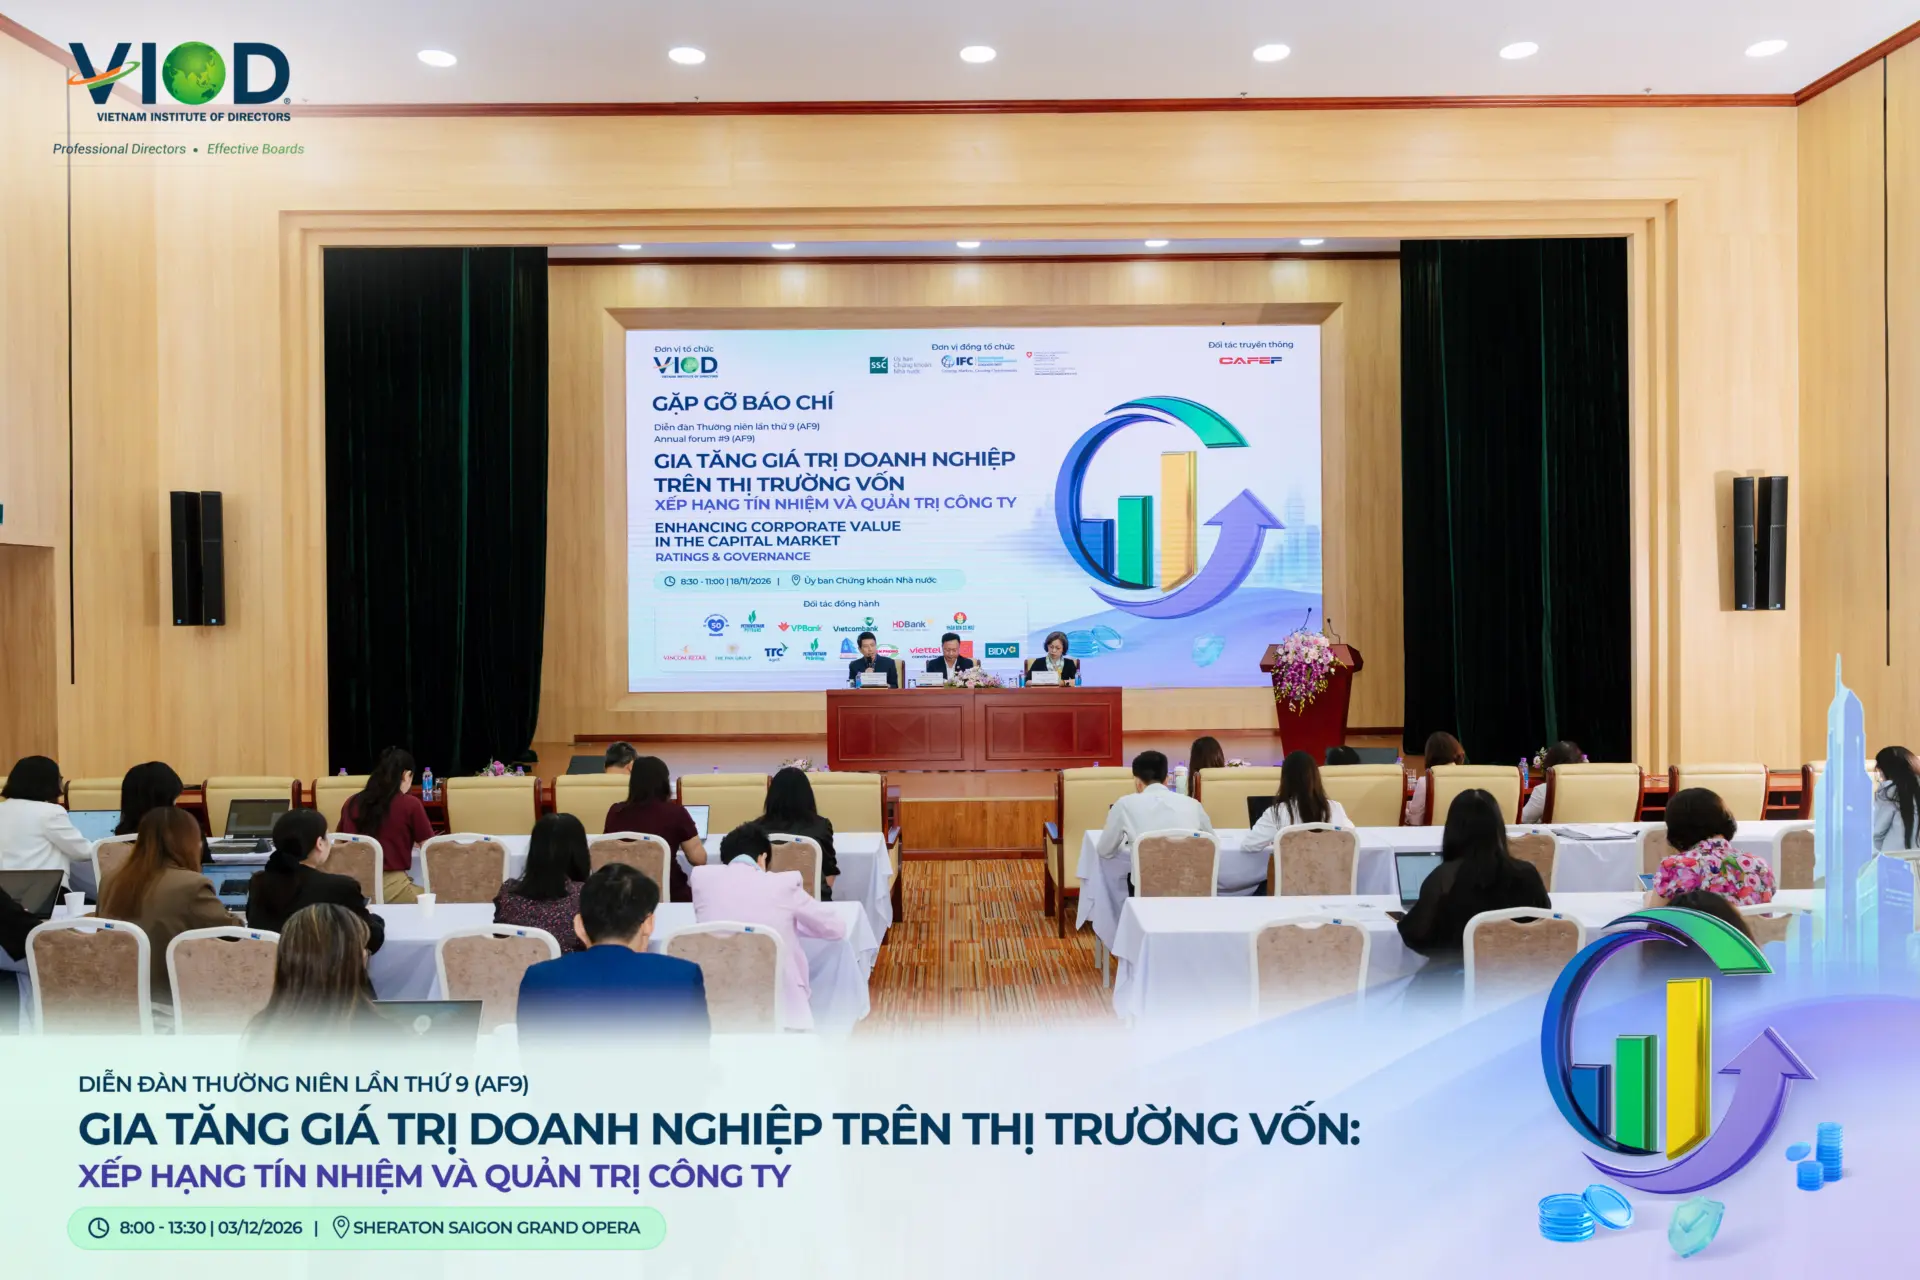
Trong bối cảnh đó, Diễn đàn Thường niên lần thứ 9 – AF9 với chủ đề “Gia tăng Giá trị Doanh nghiệp trên Thị trường Vốn: Xếp hạng Tín nhiệm và Quản trị Công ty” được xây dựng nhằm đặt xếp hạng tín nhiệm và chất lượng Quản trị Công ty trong cùng một bài toán về giá trị doanh nghiệp. Theo định hướng chương trình, AF9 hướng tới việc kết nối HĐQT doanh nghiệp với cơ quan quản lý, các định chế tài chính, tổ chức xếp hạng và nhà đầu tư tổ chức để mở rộng đối thoại về những điều kiện cần thiết cho doanh nghiệp khi tiếp cận thị trường vốn.
Diễn đàn tiếp cận vấn đề từ ba góc nhìn có mối liên hệ trực tiếp với nhau.
Triển vọng kinh tế tạo ra bối cảnh để doanh nghiệp xác định các giả định cho chiến lược tăng trưởng. Theo cập nhật tháng 10/2026 của World Bank, tăng trưởng GDP Việt Nam được dự báo đạt 7,4% năm 2026 và 7,3% trong cả năm 2027 và 2028, cao hơn mức bình quân dự báo của khu vực Đông Á – Thái Bình Dương. Tuy nhiên, triển vọng này vẫn đi cùng những yếu tố bất định từ môi trường kinh tế và thương mại toàn cầu, đòi hỏi doanh nghiệp phải cân bằng giữa mục tiêu tăng trưởng và khả năng chống chịu trước biến động.
Xếp hạng tín nhiệm đưa câu chuyện từ triển vọng chung của nền kinh tế xuống khả năng tiếp cận vốn của từng doanh nghiệp.
Hội đồng Quản trị và chiến lược vốn là lớp kết nối hai vấn đề trên với năng lực thực thi tại doanh nghiệp. Khi môi trường kinh tế thay đổi và thị trường có thêm công cụ để đánh giá chất lượng tổ chức phát hành, HĐQT cần nhìn chiến lược vốn không chỉ qua câu hỏi doanh nghiệp có thể huy động bao nhiêu, mà còn qua cách nguồn vốn được sử dụng để tạo giá trị, cách rủi ro được kiểm soát và mức độ doanh nghiệp có thể duy trì niềm tin của nhà cung cấp vốn trong dài hạn.
Với HĐQT và Ban Điều hành, sự thay đổi của thị trường vốn vì thế đặt ra một câu hỏi rộng hơn việc tìm kiếm nguồn tài chính cho kế hoạch tiếp theo: doanh nghiệp cần chuẩn bị năng lực gì từ hôm nay để chiến lược tăng trưởng trong 3-5 năm tới được đặt trên một nền tảng vốn phù hợp, có khả năng tiếp cận thị trường và đủ sức tạo giá trị trong dài hạn?
Đó cũng là vấn đề AF9 hướng tới mở rộng đối thoại giữa doanh nghiệp, nhà đầu tư, tổ chức xếp hạng và các chủ thể của thị trường vốn.
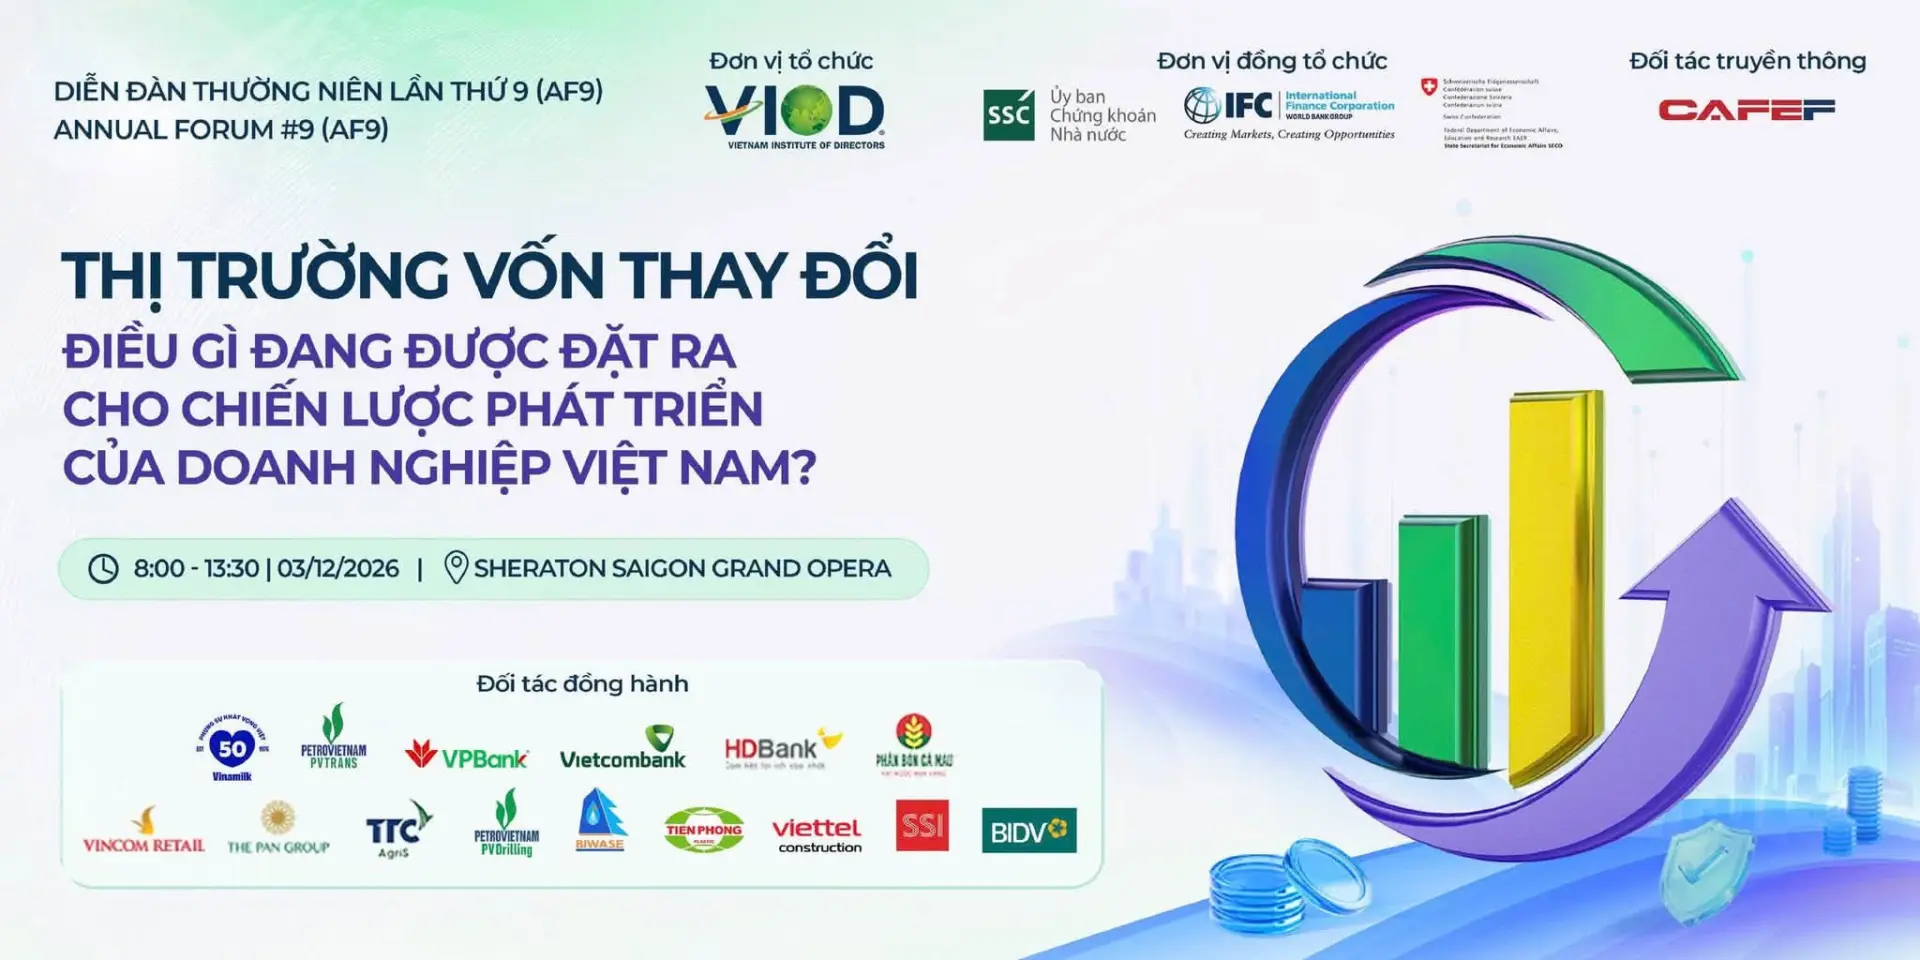
| Diễn đàn Thường niên lần thứ 9 (AF9 2026) do Viện Thành viên Hội đồng Quản trị Việt Nam (VIOD) tổ chức, với chủ đề “Gia tăng Giá trị Doanh nghiệp trên Thị trường Vốn: Xếp hạng Tín nhiệm và Quản trị Công ty” là không gian đối thoại chiến lược nhằm phân tích bức tranh quản trị công ty và vai trò của xếp hạng tín nhiệm trong việc khơi thông nguồn vốn dài hạn. Sự kiện dự kiến quy tụ khoảng 350 lãnh đạo cấp cao cùng thảo luận các giải pháp củng cố niềm tin và nâng tầm năng lực cạnh tranh cốt lõi cho doanh nghiệp. Thời gian: 08:00 – 13:30 | Thứ Năm, 03/12/2026Địa điểm: Sheraton Saigon Grand Opera Hotel, TP. Hồ Chí Minh Thông tin và đăng ký tham dự: https://crm.viod.vn/annual-forum-9 |