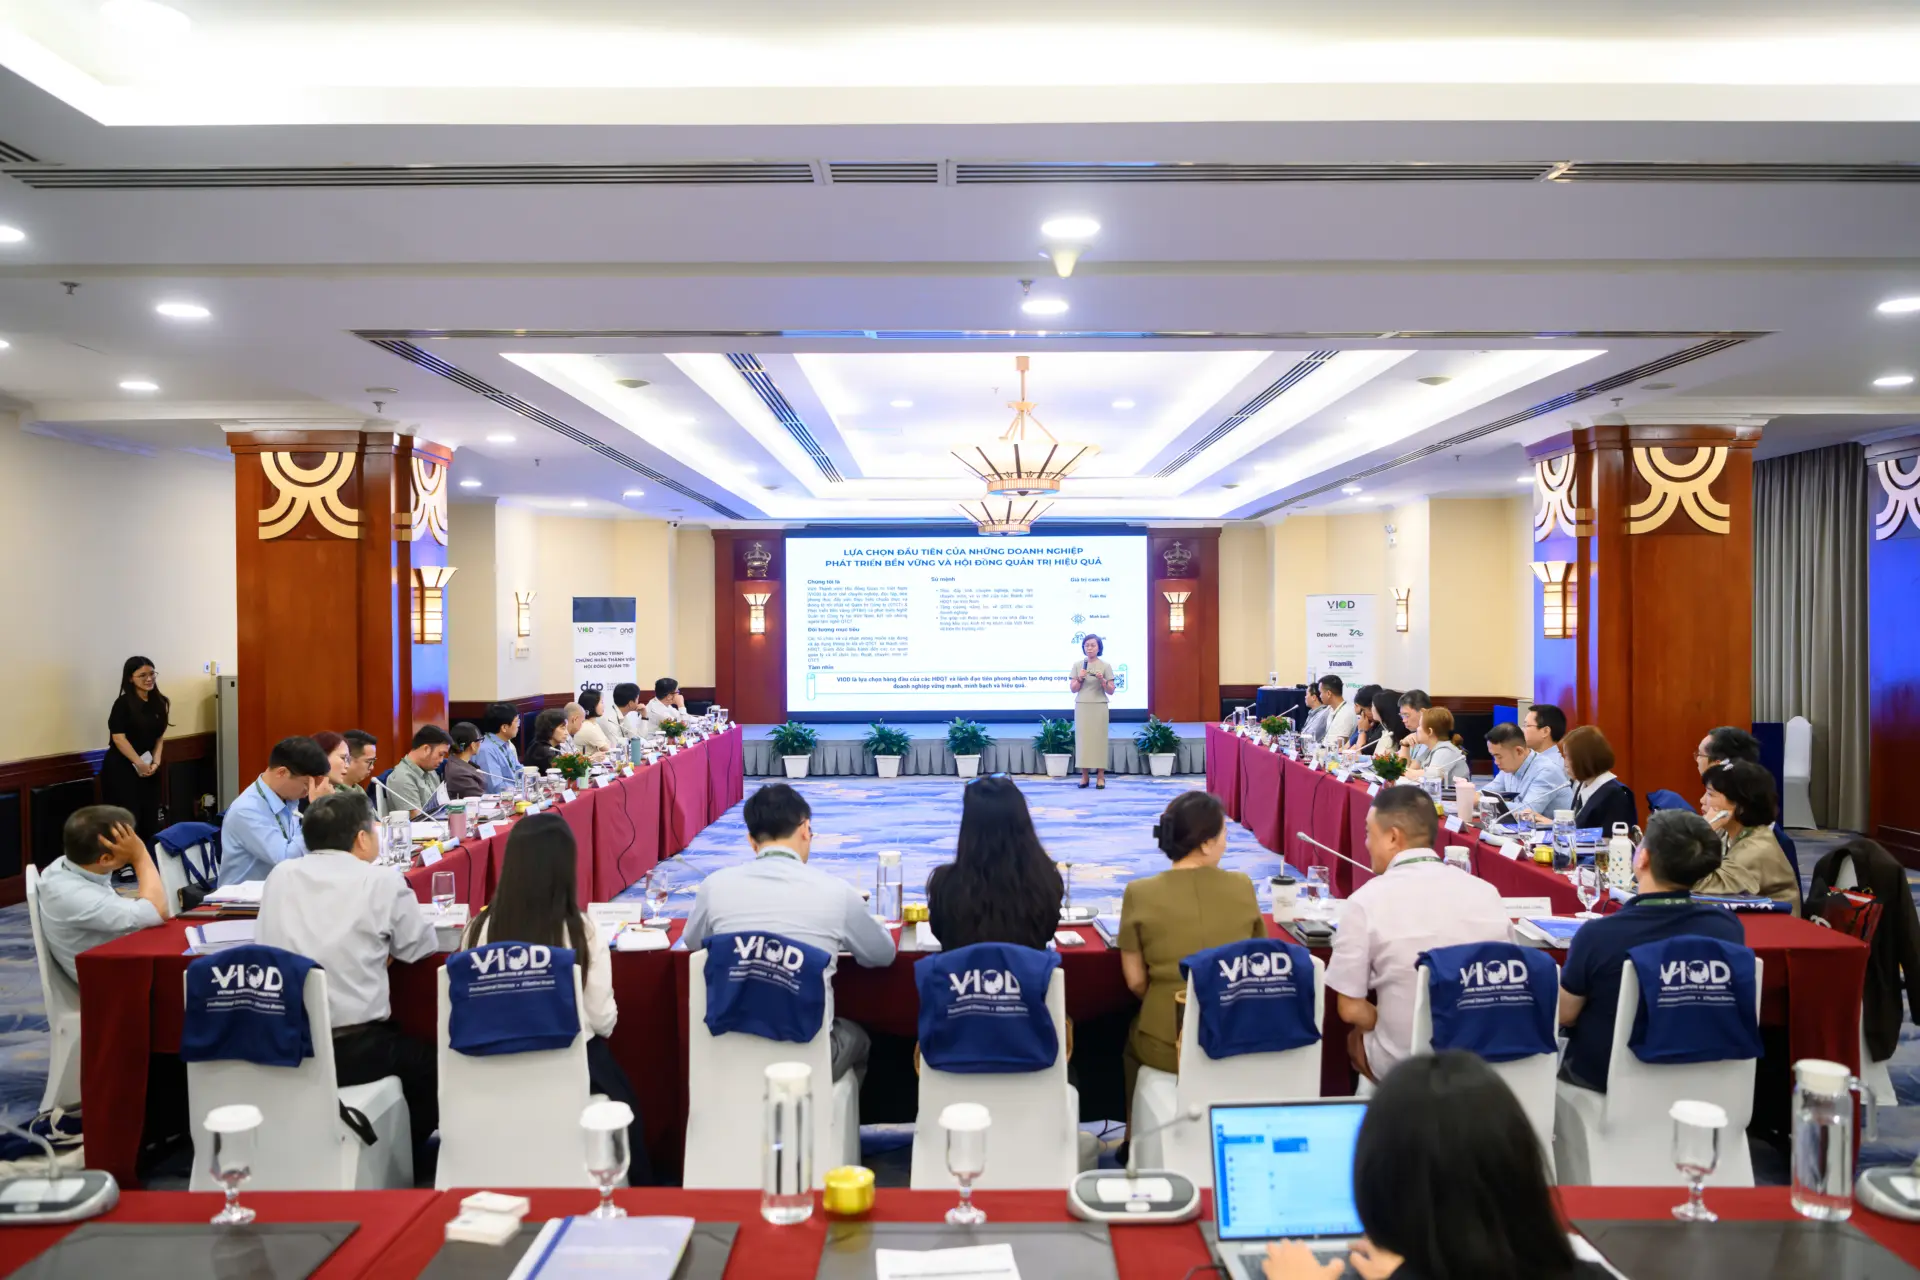
Ngày 29/9/2026, Viện Thành viên Hội đồng Quản trị Việt Nam (VIOD) tổ chức Directors Talk #30 với chủ đề “Giữ chân dòng vốn hậu nâng hạng: Góc nhìn nhà đầu tư”. Từ góc nhìn của nhà quản lý quỹ đến trải nghiệm của doanh nghiệp niêm yết, cuộc trao đổi đặt ra một câu hỏi đi xa hơn câu chuyện dòng vốn có thể vào Việt Nam bao nhiêu: khi thị trường đã bước vào một vị thế mới, điều gì khiến nhà đầu tư lựa chọn một doanh nghiệp và tiếp tục ở lại trong dài hạn?
Chương trình được khai mạc bởi ông Phan Lê Thành Long, Tổng Giám đốc VIOD, trước khi đi vào phần trình bày của ông Đinh Đức Minh, Giám đốc Đầu tư Cao cấp, CTCP Quản lý Quỹ VinaCapital, về kỳ vọng của nhà đầu tư sau nâng hạng thị trường chứng khoán. Phiên tọa đàm cũng được mở rộng với sự tham gia của bà Nguyễn Thu Hằng, Tổng Giám đốc CTCP Vinhomes để bàn về
Nâng hạng mở rộng cơ hội tiếp cận vốn, nhưng chất lượng doanh nghiệp mới quyết định dòng vốn ở lại
Theo phần trình bày tại Directors Talk #30, lộ trình triển khai sau nâng hạng dự kiến diễn ra qua bốn đợt, từ tháng 9/2026 đến tháng 9/2027, với tổng vốn thụ động ước tính khoảng 2,3 tỷ USD. Trong đó, 27 cổ phiếu trên HOSE nằm trong phạm vi phân bổ, gồm 3 Large Cap, 3 Mid Cap và 21 Small Cap. Riêng bốn đợt dự kiến lần lượt tương ứng khoảng 230 triệu USD, 460 triệu USD, 805 triệu USD và 805 triệu USD.
Nhưng phần đáng chú ý hơn lại nằm ngoài dòng vốn thụ động. Dòng vốn từ các quỹ chủ động vẫn đang ở trạng thái “tiềm năng”, và quy mô thực tế phụ thuộc nhiều hơn vào khả năng từng doanh nghiệp vượt qua quá trình lựa chọn của nhà đầu tư. Các ước tính được dẫn trong phần trình bày cũng cho thấy dư địa vốn quốc tế có thể lớn hơn đáng kể nếu những rào cản như giới hạn sở hữu nước ngoài và môi trường đầu tư được cải thiện.
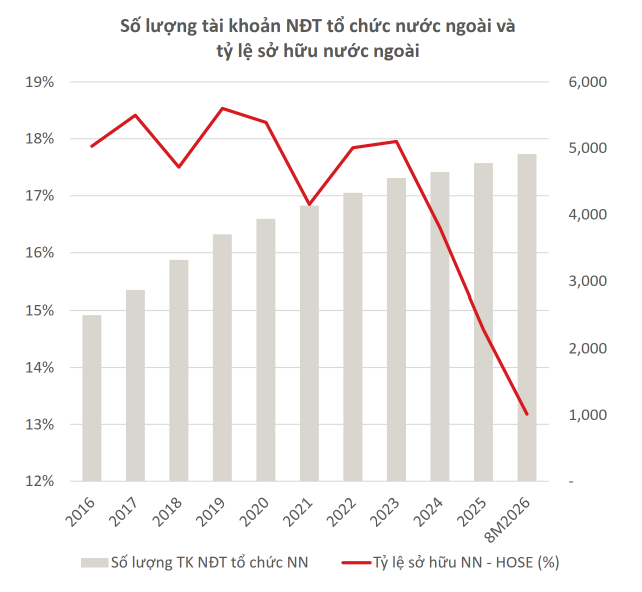
Số lượng tài khoản NĐT tổ chức nước ngoài và tỷ lệ sở hữu nước ngoài
Điều này càng đáng chú ý khi một nghịch lý khác đang diễn ra: số lượng tài khoản nhà đầu tư tổ chức nước ngoài tăng lên, trong khi tỷ lệ sở hữu nước ngoài trên HOSE lại giảm và hoạt động bán ròng vẫn ở mức lớn. Nâng hạng vì thế có thể đưa thị trường Việt Nam đến gần hơn với dòng vốn quốc tế, nhưng không tự động giải quyết bài toán giữ vốn. Từ đây, câu chuyện chuyển từ bao nhiêu vốn có thể vào thị trường sang doanh nghiệp nào đủ sức được lựa chọn và tiếp tục được nắm giữ.
Chất lượng thông tin quyết định khả năng định giá doanh nghiệp
Với nhà đầu tư tổ chức, công bố thông tin không dừng ở việc đáp ứng thời hạn hay hoàn thành nghĩa vụ báo cáo. Điều họ cần là dữ liệu đủ kịp thời, nhất quán và có chiều sâu để hiểu chất lượng lợi nhuận, xác định động lực tăng trưởng và xây dựng dự báo.
Theo ông Đinh Đức Minh, Giám đốc Đầu tư Cao cấp, CTCP Quản lý Quỹ VinaCapital: “Chiến lược phải kết nối được với định giá, doanh nghiệp khi báo cáo và trao đổi thông tin với nhà đầu tư, nên bắt đầu từ những thông tin và số liệu mà nhà đầu tư cần để định giá chứ không phải những điều doanh nghiệp muốn nói.”
Điều đó đòi hỏi doanh nghiệp phải đi xa hơn những con số tổng hợp về doanh thu hay lợi nhuận. Nhà đầu tư cần nhìn thấy cơ cấu kết quả theo từng mảng kinh doanh, sự khác biệt giữa hoạt động cốt lõi và các yếu tố bất thường, cũng như những giả định đứng sau kế hoạch về sản lượng, giá bán, chi phí, biên lợi nhuận và rủi ro. Khi triển vọng kinh doanh thay đổi, thông tin cũng cần được cập nhật đủ sớm để thị trường có thể điều chỉnh kỳ vọng thay vì phải tự suy đoán.
Ở điểm này, sự khác biệt giữa một báo cáo “đủ để công bố” và một hệ thống thông tin “đủ để đầu tư” trở nên rõ ràng. Doanh nghiệp có thể bắt đầu từ điều mình muốn nói, nhưng nhà đầu tư lại bắt đầu từ điều họ cần biết để định giá.
Quản trị Công ty trở thành một biến số trong quyết định đầu tư
Nếu chất lượng thông tin giúp nhà đầu tư hiểu doanh nghiệp, thì chất lượng Quản trị Công ty quyết định mức độ họ có thể đặt niềm tin vào doanh nghiệp đó trong dài hạn. Khoảng cách này vẫn còn đáng kể. Biểu đồ ASEAN Corporate Governance Scorecard được trình bày tại chương trình cho thấy điểm Quản trị Công ty của Việt Nam đã cải thiện rõ rệt qua nhiều năm, nhưng đến năm 2024 vẫn thấp hơn đáng kể so với các thị trường ASEAN còn lại trong nhóm so sánh.
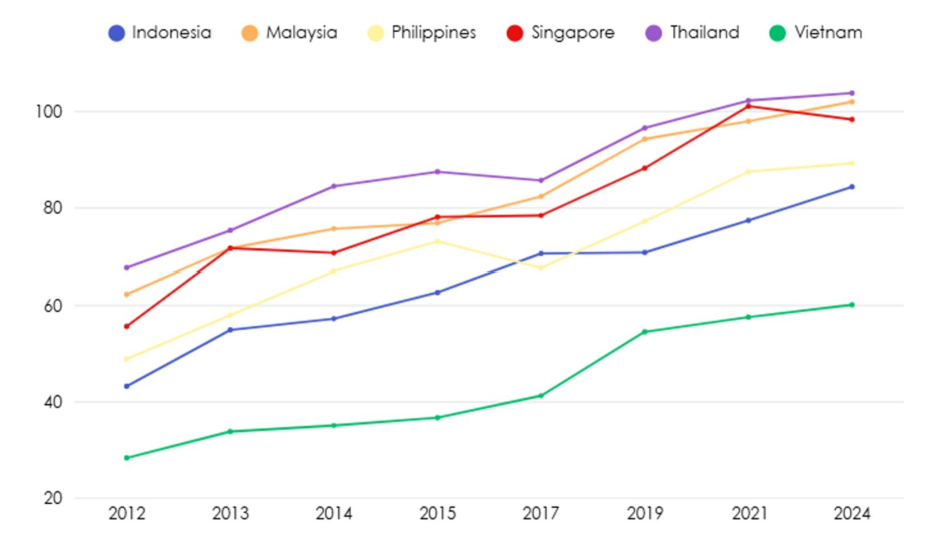
Điểm quản trị Việt Nam và ASEAN
Với nhà đầu tư tổ chức, quản trị không được đánh giá trên tên gọi của các cơ chế, mà qua cách chúng vận hành khi quyền lợi kinh tế thực sự bị đặt lên bàn. Cổ đông thiểu số có được tiếp cận thông tin và biểu quyết công bằng hay không; phát hành riêng lẻ, ESOP hay các giao dịch có khả năng pha loãng được giải trình ra sao; Thành viên HĐQT độc lập có đủ năng lực và tiếng nói trong các quyết định trọng yếu hay không; giao dịch với bên liên quan có được kiểm soát bằng một cơ chế độc lập hay không.
Giữ chân dòng vốn bắt đầu từ việc chuẩn hóa doanh nghiệp từ bên trong
Từ những tiêu chí nhà đầu tư đặt ra, bài toán giữ chân dòng vốn quay trở lại một vấn đề căn bản hơn: doanh nghiệp đã chuẩn bị đủ từ bên trong hay chưa. Nền tảng cần bắt đầu từ việc chuẩn hóa dữ liệu và quy trình báo cáo nội bộ, thiết lập cơ chế phối hợp và phê duyệt thông tin IR, đồng thời xây dựng bộ KPI đủ nhất quán để thị trường có thể theo dõi tiến độ thực hiện chiến lược. Song song với đó là những yêu cầu về cấu trúc HĐQT, vai trò của Thành viên độc lập, cơ chế phê duyệt giao dịch với bên liên quan, lộ trình IFRS và chiến lược ESG. Với nhà đầu tư nước ngoài, khả năng tiếp cận còn phụ thuộc vào những yếu tố rất thực tế như cơ cấu sở hữu, tỷ lệ sở hữu nước ngoài, free-float và các rào cản có thể ảnh hưởng đến quy mô giải ngân.
Điểm đáng chú ý là những yếu tố này không thể được bổ sung bằng một chiến dịch IR ngắn hạn khi doanh nghiệp bắt đầu muốn tiếp cận dòng vốn quốc tế. Chúng phản ánh chất lượng của hệ thống quản trị, báo cáo và vận hành đã được xây dựng từ trước, đồng thời quyết định mức độ nhà đầu tư có thể theo dõi, đánh giá và dự báo doanh nghiệp trong dài hạn. Vì vậy, nâng hạng có thể đưa Việt Nam vào tầm ngắm rộng hơn của dòng vốn quốc tế, nhưng việc được lựa chọn và tiếp tục được giữ lại trong danh mục vẫn thuộc về từng doanh nghiệp. Với nhà đầu tư dài hạn, điều họ tìm kiếm không phải một doanh nghiệp luôn đạt kết quả hoàn hảo, mà là một doanh nghiệp đủ minh bạch và có khả năng dự báo để niềm tin có thể được duy trì qua nhiều chu kỳ.
Nâng hạng vì vậy nên được nhìn như điểm khởi đầu của một giai đoạn sàng lọc mới, thay vì một bảo chứng cho dòng vốn. Khi cơ hội tiếp cận nhà đầu tư được mở rộng, yêu cầu đối với chất lượng doanh nghiệp cũng trở nên rõ ràng hơn. Thông tin lúc này phải đủ để định giá, quản trị phải đủ để bảo vệ quyền lợi cổ đông, và kết quả phải đủ nhất quán để thị trường có thể theo dõi và dự báo.
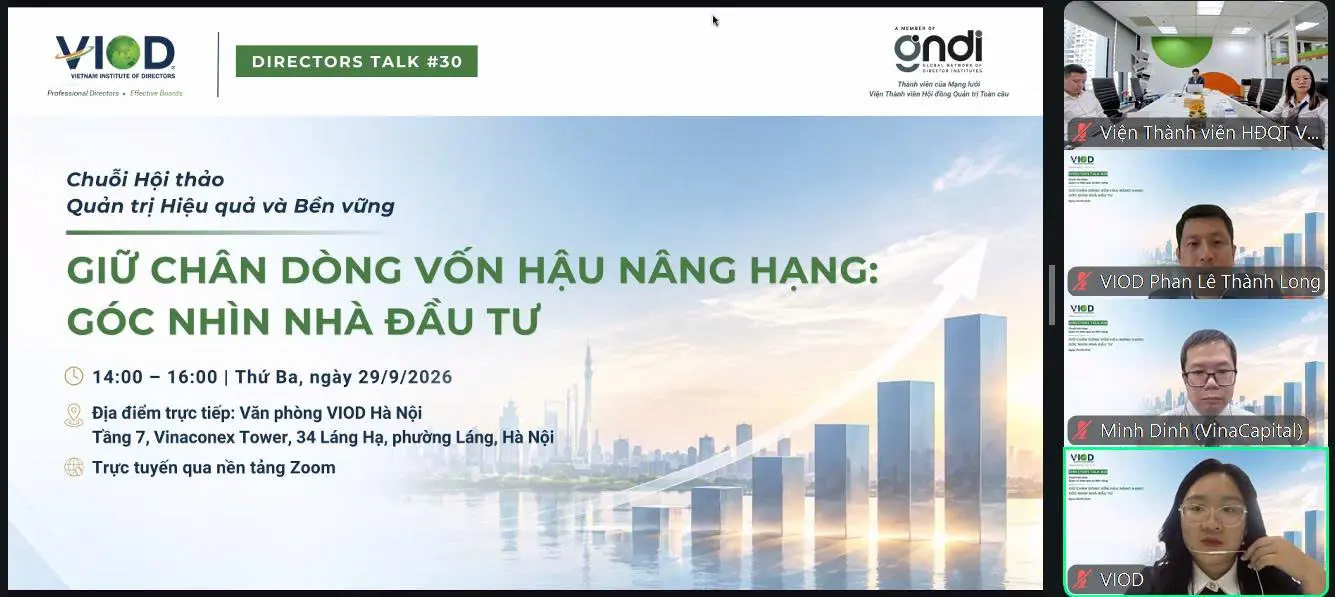
Hình ảnh từ buổi hội thảo trực tuyến Directors Talk #30
Vì vậy, giá trị của Directors Talk #30 không nằm ở một dự báo về bao nhiêu tỷ USD có thể chảy vào Việt Nam, mà ở việc tạo ra một không gian đối thoại giữa phía quản lý vốn và doanh nghiệp niêm yết để làm rõ những tiêu chuẩn đang định hình quyết định đầu tư. Với HĐQT, Ban Điều hành và đội ngũ IR, đó cũng là một khung tham chiếu thực tế để nhìn lại doanh nghiệp từ góc nhìn của thị trường vốn: nhà đầu tư đang nhìn gì, đặt câu hỏi gì và điều gì khiến họ tiếp tục đồng hành trong dài hạn. Khi nâng hạng mở rộng cơ hội tiếp cận vốn, chính chất lượng quản trị và năng lực thực thi sẽ quyết định doanh nghiệp có biến cơ hội đó thành giá trị bền vững hay không.